
FOCUS OPERATIVO BANKING REGULATION IN UE VS NON UE (PARTE III)1– Novembre 2026
di Antionio Ferraioli*
LA RESPONSABILITÀ CIVILE E AMMINISTRATIVA DEI MEMBRI DEL BOARD IN CASO DI VIOLAZIONE DELLA PASSIVITY RULE
La violazione della clausola di passività (passivity rule) durante un’OPA ostile su una banca quota nel 2026 espone i membri del Consiglio di Amministrazione (Board) a un doppio binario di responsabilità particolarmente severo. L’incrocio tra la Riforma OPA (D.Lgs. n. 47/2026) e il recepimento della CRD VI nel TUB (D.Lgs. n. 208/2025) ha inasprito i presidi, superando il vecchio principio per cui le sanzioni colpivano solo l’ente. Oggi, i singoli amministratori rispondono direttamente sia in sede civile (risarcimento danni) sia in sede amministrativa (sanzioni pecuniarie e interdittive). La responsabilità civile degli amministratori si fonda sulla violazione dei doveri di fedeltà e diligenza (duty of loyalty e duty of care), regolati dagli articoli 2392 e seguenti del Codice Civile, letti alla luce dell’art. 104 del TUF. Se il Board attua manovre difensive senza autorizzazione assembleare, si configurano due azioni risarcitorie: -Se la difesa illegittima fa fallire l’OPA, causando un crollo del titolo in borsa o la perdita di opportunità strategiche per la banca, i soci (o la nuova maggioranza subentrante) possono chiedere il risarcimento del danno direttamente al patrimonio personale degli amministratori.- I soci di minoranza che hanno visto sfumare la possibilità di vendere le proprie azioni al prezzo d’OPA (solitamente a premio rispetto al mercato) a causa dell’ostruzionismo illegittimo del Board, possono citare in giudizio i consiglieri per il danno diretto subito al proprio patrimonio. Il compimento di atti difensivi in violazione della passivity rule costituisce un illecito societario automatico, escludendo lo scudo della insindacabilità delle scelte gestionali. In sede amministrativa, Consob (lato mercato/TUF) e Banca d’Italia/BCE (lato stabilità/TUB) operano in modo coordinato, colpendo direttamente le persone fisiche.
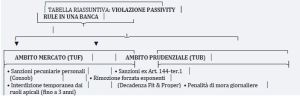
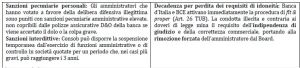
Il D.Lgs. 47/2026 punisce gli atti di disturbo non autorizzati dall’assemblea.Gli amministratori che hanno votato a favore della delibera difensiva illegittima sono puniti con sanzioni pecuniarie amministrative elevate, non copribili dalle polizze assicurative D&O della banca se viene accertato il dolo o la colpa grave. La Consob può disporre la sospensione temporanea dall’esercizio di funzioni amministrative o di controllo in società quotate per un periodo che, nei casi più gravi, può raggiungere i 3 anni. Se l’atto difensivo illegittimo tocca materie bancarie (es. utilizzo di fondi per riacquisto di azioni proprie difensivo o cessione di asset senza autorizzazione ex artt. 58/58-bis TUB). La Banca d’Italia e BCE attivano immediatamente la procedura di fit & proper (Art. 26 TUB). La condotta illecita e contraria ai doveri di legge mina il requisito dell’indipendenza di giudizio e della correttezza commerciale, portando alla rimozione forzata dell’amministratore dal Board. Se il Board non ottempera all’ordine della Vigilanza di revocare l’atto difensivo illegittimo, scatta il tassametro dell’Art. 144-ter.1 TUB (fino al 5% del fatturato giornaliero dell’ente). Questo espone gli amministratori a una colossale azione di rivalsa per danno erariale societario da parte della banca stessa.L’unico modo per il Board di evitare la responsabilità civile e amministrativa è dimostrare che l’atto compiuto rientrava tra le misure d’urgenza per la stabilità. Se l’intervento era necessario per frenare una crisi di liquidità o un panico bancario innescato dall’OPA stessa, e tale manovra è stata esplicitamente richiesta o autorizzata da Banca d’Italia/BCE, gli amministratori sono totalmente protetti. In questo caso, il primato della stabilità (TUB) cancella l’illecito di mercato (TUF).
I PATTI PARASOCIALI NELLE CATENE SOCIETARIE INDIRETTE.
Nel 2026, il coordinamento tra la Riforma OPA (D.Lgs. n. 47/2026) e il recepimento della CRD VI nel TUB (D.Lgs. n. 208/2025) ha ricalibrato le regole del gioco. L’obiettivo è impedire che gli investitori utilizzino accordi privatistici stipulati “a monte” (su holding non quotate, scatole estere o veicoli intermedi) per esercitare un’influenza dominante “a valle” sulla banca quotata, eludendo l’obbligo di OPA (TUF) e il vaglio autorizzativo della Vigilanza (TUB). Se dovessimo scrutinare i dettagli tecnici di come viene governata questa fattispecie. 1. Il superamento dello schermo della Holding: Il Controllo Congiunto Sostanziale La giurisprudenza e i regolamenti d’attuazione del 2026 sanciscono che la stipulazione di un patto parasociale a livello di holding non quotata rileva ai fini dell’OPA indiretta sulla banca controllata ogniqualvolta l’accordo configuri un cambiamento del controllo sostanziale. Se più soggetti sottoscrivono un sindacato di voto o di blocco all’interno di una holding che detiene il 40% di una banca quotata, l’obbligo di lanciare un’OPA a cascata sull’intero istituto di credito scatta se il patto definisce un controllo congiunto effettivo sulla holding stessa.Se il patto parasociale non sposta gli equilibri (ad esempio, se un socio di controllo assoluto della holding cede una micro-quota a un terzo mantenendo intatta la propria egemonia individuale), l’obbligo d’OPA a cascata non sorge. Se invece l’accordo crea una nuova “minoranza di blocco organizzata” capace di indirizzare unitariamente il voto della holding nell’assemblea della banca, l’OPA cumulativa è automatica. 2. L’Azione di Concerto nelle Catene Indirette (Art. 109 TUF) La Riforma OPA 2026 ha esteso la nozione di “acquisto concertato”. Non è più necessario che i pattisti acquistino direttamente e contemporaneamente le azioni della banca quotata in borsa per far scattare l’offerta obbligatoria. Il conferimento in un patto parasociale di quote di società intermedie o holding (che a loro volta possiedono azioni della banca) viene qualificato come acquisto di concerto indiretto delle azioni della banca sottostante. Agli effetti del superamento della soglia del 30% (soglia OPA obbligatoria del 2026), i diritti di voto detenuti indirettamente tramite la holding pattizia si sommano matematicamente ai diritti di voto detenuti dai singoli pattisti in via diretta nella banca o attraverso altre controllate. 3. Il Filtro di Stabilità del TUB: L’estensione agli artt. 22 e 24 Se sotto il profilo del mercato (TUF) il patto nelle catene indirette fa scattare l’obbligo di Opa o di trasparenza informativa (art. 122 TUF), sotto il profilo prudenziale (TUB) l’impatto è ancora più severo: Un patto parasociale concluso tra soci di una holding non quotata che, tramite la catena societaria, arrivi a pesare o coordinare una quota pari o superiore al 10% dei diritti di voto della banca controllata, è considerato rilevante. Tale accordo necessita della preventiva autorizzazione di Banca d’Italia e BCE, anche se l’accordo privatistico non contiene clausole dettagliate sulla gestione industriale ma si limita a regolare l’esercizio del voto per la nomina dei rappresentanti in holding. Cosa succede se un gruppo di investitori stringe un patto elusivo a monte in una catena societaria indiretta senza comunicarlo e senza chiedere il via libera prudenziale? Le conseguenze sono così riassumibili. La Sterilizzazione del Voto della Holding. Ai sensi del TUB, i diritti di voto connessi alla partecipazione della holding nella banca vengono sospesi d’ufficio in proporzione alla quota coperta dal patto non autorizzato. Se l’assemblea della banca delibera computando voti che dovevano essere sterilizzati, la delibera è impugnabile. L’applicazione della Mora Giornaliera (Art. 144-ter.1 TUB): Finché i pattisti mantengono in essere l’accordo elusivo indiretto senza adeguarsi alle richieste della Vigilanza o senza lanciare l’OPA obbligatoria, scattano le penalità di mora giornaliere (fino al 5% del fatturato giornaliero della holding o delle entità finanziarie coinvolte).
I TRE MACRO-TEMI NORMATIVI CHE REGOLANO L’INTERCONNESSIONE TRA LA TRASPARENZA DEI MERCATI (TUF/CONSOB) E I PRESIDI DI STABILITÀ BANCARIA (TUB) ALLA LUCE DELLE RIFORME DEL 2026.
1. Criteri Consob: Patto di Pura Consultazione vs Sindacato di Voto Bloccante La distinzione tra un accordo esente dagli obblighi di OPA obbligatoria e uno che fa scattare l’obbligo di offerta e la notifica prudenziale ex Art. 19 TUB si basa sul criterio della vincolatività sostanziale. La Consob, in coordinamento con le linee guida europee ESMA, valuta gli accordi non solo sulla base del nomen iuris letterale, ma analizzando gli effetti concreti sulla governance.
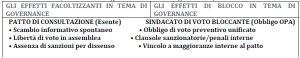
La Consob traccia il confine analizzando specifici indici: Un patto di pura consultazione prevede che i soci si riuniscano solo per discutere l’ordine del giorno dell’assemblea della banca, lasciando ciascun membro libero di votare secondo le proprie valutazioni. Se l’accordo prevede che la decisione della maggioranza dei pattisti diventi vincolante per tutti in assemblea, si configura un sindacato di voto bloccante. La presenza di clausole penali, penali di recesso, opzioni di acquisto coatto (call/put) o risarcimenti danni in caso di voto disallineato trasforma immediatamente l’accordo in un sindacato bloccante. Se la consultazione sfocia in un impegno scritto a votare una lista comune bloccata per il Consiglio di Amministrazione o il Collegio Sindacale (senza possibilità di scostamento), l’accordo rileva ai fini dell’azione di concerto indiretta (Art. 109 TUF). Se Consob riqualifica un patto come “bloccante”, la quota aggregata dei pattisti rileva istantaneamente per le soglie del TUB (10%, 20%, 30%, 50%). Se il superamento avviene senza autorizzazione preventiva di Banca d’Italia/BCE, scatta l’inibizione del voto e la mora giornaliera ex Art. 144-ter.1 TUB.
L’individuazione dell’Ultimate Beneficial Owner (UBO) nelle catene societarie che controllano o partecipano a una banca è presidiata dal D.Lgs. 231/2007 (Antiriciclaggio), potenziato dai poteri ispettivi della CRD VI recepiti nel TUB. Nelle OPA bancarie condotte tramite veicoli societari a monte (anche esteri o fiduciari), la verifica dell’UBO segue tre criteri a cascata (approccio look-through): 1. Criterio della Proprietà: Individuazione della persona fisica o delle persone fisiche a cui è riconducibile la proprietà diretta o indiretta di una quota superiore al 25% del capitale della società che l’Offerente usa per la scalata. 2. Criterio del Controllo (qualora il primo sia opaco o insufficiente): Individuazione della persona fisica o delle persone fisiche che esercitano il controllo della società a monte tramite la maggioranza dei diritti di voto in assemblea ordinaria, o vincoli contrattuali particolari che consentono di esercitare un’influenza dominante (es. patti parasociali). 3. Criterio Residuale: Qualora i primi due criteri non permettano di identificare univocamente un UBO (es. in presenza di trust complessi o fondazioni offshore a catena), l’UBO viene legalmente identificato nel titolare di poteri di rappresentanza legale, direzione o amministrazione della società (es. l’Amministratore Delegato del veicolo). Ai sensi del nuovo impianto M&A del TUB, Banca d’Italia e BCE negano l’autorizzazione all’acquisto della partecipazione qualificata o all’M&A se la struttura della catena societaria a monte impedisce l’identificazione certa dell’UBO, o se l’UBO risulta localizzato in giurisdizioni non cooperative (Blacklist AML/CFT).
LA TUTELA DEI DIRITTI DI RECESSO DEI SOCI DI MINORANZA IN CASO DI OPA INDIRETTA
L’OPA indiretta (o a cascata) si verifica quando un soggetto acquisisce il controllo di una holding non quotata che detiene, a sua volta, una partecipazione superiore alla soglia d’OPA (30% nel framework 2026) in una banca quotata. I soci di minoranza della banca quotata target godono di tutele simmetriche a quelle di un’OPA diretta, con specifiche salvaguardie per il diritto di recesso: In particolare: L’obbligo di Offerta Totalitaria (Art. 106, co. 3 TUF). Il predatore che acquisisce la holding a monte è obbligato a lanciare un’OPA sul 100% delle azioni flottanti della banca quotata sottostante. Il prezzo dell’offerta indiretta viene determinato integrando il valore attribuito alla banca nel deal a monte con la media ponderata dei prezzi di borsa degli ultimi mesi, garantendo ai minoritari la possibilità di monetizzare l’investimento allo stesso premio di controllo riconosciuto ai soci di maggioranza della holding. Recesso da Fusione o Ristrutturazione (Art. 2437 c.c.). Se l’OPA indiretta è la prima fase di un piano industriale che prevede la successiva fusione della banca target nella holding (o in un altro veicolo dell’acquirente), ai soci di minoranza che non aderiscono all’OPA e votano contro la fusione spetta il diritto di recesso legale. Determinazione del Valore di Liquidazione. Nelle banche quotate, il valore di liquidazione delle azioni per cui viene esercitato il recesso è calcolato facendo esclusivo riferimento alla media aritmetica dei prezzi di chiusura nei sei mesi precedenti la pubblicazione dell’avviso di convocazione dell’assemblea. Ciò impedisce che manovre speculative post-OPA deprimano artificialmente il valore di liquidazione liquidato ai soci dissenzienti.
LE CLAUSOLE DI RECESSO ASIMMETRICHE NEI CONTRATTI DI FINANZIAMENTO DELLA BANCA TARGET (CHANGE OF CONTROL CLAUSES).
Nelle operazioni di OPA bancaria e nel risiko del 2026, le clausole di Change of Control (Cambio di Controllo) e le relative clausole di recesso asimmetriche inserite nei contratti di finanziamento rappresentano uno dei fattori di rischio finanziario più critici per la banca target e per l’Offerente. Questi strumenti negoziali – tipici dei contratti di LMA (Loan Market Association), dei prestiti sindacati, delle linee di liquidità interbancaria e delle emissioni obbligazionarie istituzionali – attribuiscono ai creditori finanziari il diritto di reagire al mutamento dell’assetto proprietario della banca. A differenza delle normali società commerciali, dove il cambio di controllo è legato a un mero dato matematico (es. superamento del 50% o cambio del socio di maggioranza relativa), nei contratti bancari del 2026 la definizione è parametrizzata sulle soglie regolamentari.
L’evento di Change of Control scatta tipicamente quando: – un soggetto (o più soggetti che agiscono di concerto) acquisisce una partecipazione superiore alla soglia d’OPA obbligatoria (il 30% ai sensi del D.Lgs. 47/2026). – un soggetto acquisisce il potere di nominare o revocare la maggioranza dei membri del Consiglio di Amministrazione della banca target. -si verifica un mutamento dell’Ultimate Beneficial Owner (UBO) a monte delle catene societarie indirette, accertato secondo i rigidi criteri di trasparenza antiriciclaggio e prudenziali della CRD VI. L’asimmetria di queste clausole si manifesta nei rimedi e nelle facoltà concessi unicamente alle controparti finanziatrici (le banche creditrici o i sottoscrittori di bond), lasciando la banca target (debitrice) in una posizione di totale soggezione. I meccanismi asimmetrici più frequenti includono: a)Il Diritto di Rimborso Anticipato Obbligatorio (Mandatory Prepayment): Al verificarsi del cambio di controllo, i finanziatori hanno la facoltà (ma non l’obbligo) di dichiarare risolto il contratto di finanziamento. La banca target è obbligata a rimborsare il capitale residuo, gli interessi maturati e le commissioni di rottura (breakage costs) entro tempi ristrettissimi (spesso 15 o 30 giorni). b)Asimmetria dello “Status” del Creditore (Put Option obbligazionaria): Nei prestiti obbligazionari emessi dalla banca target (es. bond subordinati Tier 2 o Senior Preferred), la clausola assegna ai singoli investitori istituzionali il diritto di rivendere il titolo alla banca alla pari (100% del valore nominale), indipendentemente dal valore di mercato del bond in quel momento. c)La Clausola del Rating Trigger: Spesso il recesso asimmetrico non scatta automaticamente con l’OPA, ma richiede una doppia condizione (double trigger): il cambio di controllo più un contestuale declassamento del rating della banca target (o dell’entità aggregata) da parte delle agenzie nelle settimane successive al deal. Per un’impresa ordinaria, il rimborso anticipato di un debito danneggia il flusso di cassa. Per una banca target, l’attivazione simultanea di clausole di Change of Control da parte di più controparti istituzionali può innescare una crisi sistemica di liquidità: 1. Accelerazione del Debito all’Ingrosso: Se l’OPA è ostile e il mercato teme l’instabilità del nuovo assetto di governance, i grandi creditori attiveranno i rimborsi anticipati per azzerare l’esposizione. 2. Effetto Cross-Default: Il mancato rimborso immediato di una singola linea di credito interbancaria a causa dell’attivazione della clausola di Change of Control fa scattare automaticamente clausole di cross-default su tutti gli altri contratti finanziari e derivati (ISDA) della banca target, paralizzandone l’operatività. Le riforme del 2026 perimetrano la gestione di queste clausole durante le scalate. In sintesi: -Il dovere di Disclosure nel Documento d’Offerta: l’Offerente ha l’obbligo tassativo di censire tutte le clausole di Change of Control presenti nei contratti della target all’interno del Documento d’Offerta. Deve quantificare esattamente l’esborso finanziario massimo teorico in caso di recesso di massa dei creditori e dimostrare di avere le linee di credito di back-up necessarie a coprire tale scenario. -La Condizione Sospensiva dei “Mancati Effetti Pregiudizievoli”: come visto nella strutturazione delle condizioni dell’offerta, l’Offerente inserisce quasi sempre una clausola in cui dichiara l’OPA inefficace se l’esercizio dei diritti di recesso o rimborso anticipato da parte dei creditori della target supera una determinata soglia quantitativa (es. contratti per un valore superiore al 5% degli attivi della banca).
– Il Primato della Stabilità del TUB: se l’attivazione asimmetrica delle clausole di recesso rischia di far scendere i coefficienti di liquidità della banca target (LCR/NSFR) sotto i minimi regolamentari, Banca d’Italia e la BCE hanno il potere di intervenire con misure d’urgenza, ordinando la sospensione temporanea degli effetti dei recessi contrattuali o imponendo moratorie per preservare la sana e prudente gestione e la continuità del sistema dei pagamenti
*PhD, Avvocato accreditato come docente 2026 UNRL ente accreditato al MEF e al CNDCEC e al CNF, socio AnalisiBanka APS
_________________________________________________________________________
La derivazione anglosassone ed eurocomunitaria dei nuovi istituti in rapporto agli istituti di controllo sulle operazioni straordinarie (M&A) nel TUB e in particolare: la vigilanza sulle operazioni di fusione, scissione o acquisizione che coinvolgono banche o holding finanziarie italiane ed entità extra-UE”. di Antonio Ferraioli.