
Novembre, 2025
Autore: dr. MIRANDA Leonardo*
Le opinioni espresse non impegnano la responsabilità della società di appartenenza
Riproduzione vietata/Partial or total reproduction and trasmission is forbidden
Introduzione:
Si sente quotidianamente parlare di mutui, prestiti personali e finanziamenti alle imprese finalizzati alla crescita reale dell’economia. Alla base di queste tre casistiche differenti quanto fondamentali vi è il credito in tutte le sue forme che cambia in funzione degli istituti eroganti, del prodotto offerto e al tipo di clientela richiedente.
Quante volte sentiamo parlare di difficoltà nelle erogazioni? Mutui non concessi, anzi, istanze di mutuo che non partono nemmeno dalle singole filiali. Imprese, specialmente PMI, sempre più in difficoltà con necessità e potenzialità non sempre comprese e/o sfruttate appieno.
A far la differenza sono le linee guida interne che le banche adottano e i criteri per le concessioni delle istanze sempre più stringenti, ciò dovuto anche ad un aumento percettivo dei rischi da parte degli istituti con una contestuale riduzione della “risk tolerance” bancaria che gioca un ruolo fondamentale e che comporta il fenomeno del “net tightening” ovvero la stretta netta nelle condizioni applicate nei contratti di finanziamento.
Ma da cosa è dipeso tutto ciò? E soprattutto da quando?
Per rispondere alla domanda, dedichiamo un primo appuntamento ad un capitolo dedicato alla tematica: il credito nell’Eurozona passando in prima battuta in disamina gli ultimi n.4 BLE (“Banking Lending Survey”) trimestrali della BCE coprendo un periodo di osservazione che spazia tra la fine del 2024 sino al 3q25 per capire come è andato e come sta andando il credito in generale nel vecchio continente e quali sono i fattori più impattanti.
I protagonisti principali sono i tre segmenti di mercato principalmente analizzati dalla BCE in luogo di questi sondaggi ovvero:
• i prestiti alle imprese
• i mutui ipotecari residenziali
• il credito al consumo.
Vediamo come questi tre protagonisti incidono sul mercato del credito rappresentato da un lato dalle tendenze di domanda da parte di operatori di mercato e dall’altro dal lato dell’offerta tipicamente bancaria tradizionale.
Vedremo alcuni elementi impattanti correlati a questi settori nonché quali potrebbero essere quei fattori che hanno amplificato la cosiddetta stretta creditizia nelle condizioni di credito applicate.
Bank Lending Survey della BCE
Andamenti e tendenze – l’offerta:
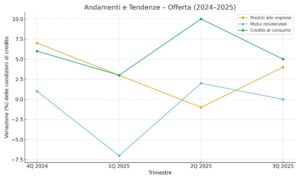
Nel 4q 2024 si registra una stretta nelle condizioni e nei termini di finanziamento per i prestiti alle imprese per circa il 7% delle banche, nei confronti del credito al consumo per il 6% degli istituti mentre resta relativamente contenuta anche la medesima stretta applicata al segmento della domanda di mutui residenziali per l’1% degli istituti.
La contrazione del credito alle imprese è risultata essere maggiore delle attese a causa dell’abbassamento della tolleranza al rischio dovuto all’Outlook generale dell’economia.
Per i mutui le T&C (“terms and conditions”) applicate nei contratti sono state accomodanti per via dell’abbassamento dei tassi mentre per i prestiti alle imprese la riduzione dei tassi è stata controbilanciata dalla richiesta di ulteriori garanzie nonché il rispetto di covenant aggiuntivi per la compensazione dei rischi, mentre per il credito al consumo galeotto fu il rialzo dei tassi in generale a favore del fattore di marginazione sugli interessi applicato dalle banche.
In accordo al sondaggio successivo del 1q2025, lo scenario cambia rispetto al trimestre precedente: la contrazione del credito verso le imprese varia in diminuzione dal 7% al 3% delle banche, ciò in quanto si rileva una discreta contrazione della domanda volta a rendere l’eventuale istanza di questo tipo di prodotto più competitivo per gli istituti eroganti; anche per il credito al consumo si riduce la % di banche che registrano una contrazione nei termini di concessione passando dal 3% degli istituti bancari contro il 6% del trimestre precedente, anche se l’abbassamento dei tassi viene controbilanciato dai margini bancari e dal credit quality in via di deterioramento costante.
Lato mutui lo scenario è allineato alla tendenza degli altri segmenti di prodotto in termini di convenienza per il borrower; tuttavia, si segnala che la variazione è molto più considerevole in termini di magnitudo: si passa da una situazione di contrazione per l’1% delle banche del trimestre precedente a una situazione espansiva con una contrazione del -7% degli istituti segnalanti dovuto principalmente all’effetto della competizione tra istituti bancari. Si apre l’anno nuovo sostanzialmente con un leggero cambio di tendenza che pare interessare tutti e tre i segmenti sebbene con intensità differente.
Nel 2q gli standard creditizi rilevano alcuni cambiamenti nella percezione del rischio nei confronti del mercato che influisce assai negativamente sui segmenti del credito al consumo e – leggermente ma con un tenue cambio di rotta – anche sui mutui dove la domanda, rispetto al comparto dei prestiti alle imprese, rimane sempre e comunque in costante crescita.
Anche i dati lo confermano, i prestiti alle imprese non si contraggano ma anzi crescono tenuamente (da contrazione peri il 3% delle banche al -1%), i mutui vedono invece il ritorno ad una contrazione da una situazione espansiva del -7% segnalata degli istituti bancari nel trimestre precedente a un +2% delle banche contestuale alla chiusura del primo semestre 2025; il credito al consumo infine sale in termini di contrazione fino ad oltre 10 punti percentuali in termini di istituti segnalanti. Dato oggettivamente considerevole.
Al 3q25, quale ultimo trimestre osservato, si registra: una bassa contrazione delle condizioni adottate nel segmento del prestito alle imprese per circa il 4% degli istituti, non ci sono variazioni in materia di segnalazioni di peggioramento sui termini applicati ai mutui, e infine si segnala una modesta stretta sul credito al consumo rilevato per il 5% delle banche. Rischi geopolitici e trade risk ancora impattano le scelte di restrizioni creditizie sui segmenti prevalenti correggendo la tendenza benevola dei trimestri precedenti a favore dei richiedenti.
A chiusura dei periodi di osservazione, notiamo che al 30.09 le condizioni restano tuttavia avverse per i prestiti alle imprese e leggermente accomodanti per mutui e crediti al consumo nonostante si sia registrato un forte incremento di rigetti alle domande di tutte le categorie già menzionate dove per la prima volta risulta in tenue crescita anche il fenomeno dei rigetti sui mutui, non accadeva dal 1q24. I livelli critici restano oltremodo sul credito al consumo.
Le aspettative per il 4q25 non prevedono principali cambiamenti su prestiti alle imprese sebbene un fioco rialzo sulle contrazioni dei mutui e un piccolo incremento anche lato credito al consumo. L’attesa futura, quindi, è una contrazione costante nelle condizioni applicate per tutti i segmenti accompagnato da un effetto buono per il borrower tenuto conto di una riduzione dei margini prevista con l’abbassamento dei tassi, restando oltremodo valide le medesime condizioni stringenti per la collateralizzazione dei prestiti alle imprese e i termini di maturity e size che impattano sul credito al consumo.
Andamenti e tendenze – domanda: cosa vogliono i consumatori
Nella fine del 2024, la domanda di credito sia riguardante i prestiti alle imprese che il credito al consumo registra una bassa crescita, al contrario la domanda di mutui si è mostrata costantemente in crescita grazie alle condizioni di tasso favorevoli e per il fattore di ripresa che sconta ancora gli effetti negativi degli anni precedenti.
Al marzo 2025 le richieste di prestiti per le imprese sono scese anche per un fattore di working capital/inventario già presente facendone conseguire un effetto di anelasticità sulla domanda di funding. Nel frattempo, la domanda di mutui è aumentata considerevolmente mentre domanda per il credito al consumo si è mostrata come moderata.
In giugno 2025 si registra rispetto agli scorsi trimestri un leggero e non impattante aumento di richiesta di prestiti per il segmento corporate, tenue ma allineato alle aspettative di circa il 4% in aumento, dove i tassi hanno giocato senza dubbio un ruolo favorevole lato borrowing, sebbene parzialmente controbilanciato da dubbi scenari macroeconomici e livelli di working capital/inventario più che consistenti che ne hanno frenato la domanda.
I mutui come negli scorsi trimestri volano in termini domanda grazie al miglioramento delle prospettive del mercato immobiliare. La domanda di credito al consumo, infine, molto scarsa viene afflitta della negativa consumer confidence e sulla presenza di beni durevoli che non riescono a superare l’effetto vantaggio dall’abbassamento dei tassi.
A chiusura del periodo d’osservazione, in settembre 2025 si registra un incremento di domanda per i prestiti alle imprese (sempre debole) e contro le aspettative: questo contro-trend potrebbe essere guidato da una domanda più elastica dovuta per fabbisogni di rifinanziamento o ristrutturazione dei debiti. Sul comparto mutui, infine, sempre in rialzo per aspettative sul futuro valore degli immobili e interessi via via accomodanti. Il credito al consumo infine non presenta importanti cambiamenti.
Settori e impatti:
La contrazione in linea generale colpisce diversi settori come il Corporate Real Estate (CRE), il commercio sia all’ingrosso che al dettaglio tanto quanto il settore delle costruzioni e della manifattura energivora. La domanda di finanziamenti scende di pari passo per quasi tutti i settori precedenti eccetto per il commercio al dettaglio che rimane stabile come il Retail Real estate (RRE) che anzi vede addirittura un leggero miglioramento. Anche per il settore dei servizi è prevista una mancata contrazione nei termini delle concessioni.
Ad inizio 2025, i valori medi di mercato dei Non Performing Loans insieme ad altri indicatori che trattano la qualità dello standing creditizio medio, sono presenti come fattori parzialmente impattanti sia per il segmento dei prestiti alle imprese sia per il credito al consumo mentre invece sui mutui non vi è alcuna influenza diretta. La situazione cambia nel 1h25 quando i medesimi non producono quasi più impatti sui termini delle concessioni nemmeno per i prestiti alle imprese e rendendo nullo l’impatto sul credito al consumo e sulle concessioni di mutui sebbene con aspettative non puramente rosee per il 4q25.
Da considerare poi l’effetto ESG dove prevalentemente è il segmento mutui che viene fortemente condizionato per le politiche accomodanti di trasmissione monetaria all’operatore famiglia quando il bene immobile è meritevole di classe energetica ad alta prestazione, favorendo così di fatto l’alta classe energetica a discapito delle soluzioni immobiliari più vintage e meno energeticamente sostenibili.
Considerazioni finali sul credito in Eurozona con le “BSL” osservate:
Da un breve confronto andamentale infra-trimestre tra domanda e offerta del credito, dei tre segmenti di mercato e considerati anche altrettanti fattori contingenti, osserviamo che:
il segmento mutui si presenta come il mercato più sostenuto dalle banche dell’Eurozona e che riesce a generare <<più simbiosi >> tra gli attori di mercato poiché lato offerta le condizioni di mercato applicate, quando non migliorative, sono peggiorate sempre in misura minore degli altri focus di mercato e sono sempre state accompagnate da livelli di domanda considerevoli che hanno impattato fortemente oltremodo anche la competitività bancaria.
Da considerare nel mercato residenziale la presenza – sebbene non ancora così diffusa – del mattone sostenibile che qui ha saputo fare la differenza come collateral favorito quando caratterizzato da asset posti a garanzia rappresentati da nuove costruzioni o immobili oggetto di ristrutturazioni importanti.
Diverso è invece il settore del credito al consumo, il quale ha mostrato in termini di domanda e offerta <<un amore non corrisposto>>, ove a domanda sempre presente e costante si è controbilanciata un’offerta sempre più severa nelle condizioni applicate e in termini di magnitudo allineata con le tendenze generali del credito nel corso dei trimestri osservati.
Per ultimo, nocciolo della questione, è risultato del tutto problematico il credito verso le imprese da ambo le controparti di domanda-offerta: dalla chiusura del 2024 caratterizzata da forte contrazioni in termini di condizioni offerte, si passa per un lieve miglioramento delle condizioni applicate a circa metà 2025 in perfetta sintonia con la tendenza generale di tutti i segmenti di mercato, ma tuttavia si finisce con un ritorno in rotta negativa dal 3q in avanti con aspettative non rosee per la chiusura dell’anno in corso. A complicare la questione, la scarsa domanda da parte delle imprese principalmente caratterizzata da bassa crescita e presente solo laddove strettamente necessario per tematiche di ristrutturazione del debito, evitabile laddove possibile. In sostanza: una situazione che sembra essere meritevole di miglioramento tanto da palesarsi alla luce degli andamenti osservati in veste di un piccolo scenario di <<crisi di coppia>> tra gli attori del mercato bancario “lenders” e “borrowers”.
Le possibili ragioni: cenni al framework Basilea IV e al Calendar Provisioning
In generale, a pesare sulle contrazioni in essere dei segmenti rappresentati sono stati i nuovi requisiti regolatori e di sorveglianza che hanno incrementato i requisiti di capitale delle banche e hanno impattato la ponderazione degli asset in bilancio sotto un duplice aspetto di liquidità e di rischio.
In primis, fattore da tenere in considerazione nel settore bancario nel vecchio continente è infatti l’evoluzione del framework di Basilea a partire dal 2017: dal terzo capitolo si passa all’implementazione di “Basilea IV” mediante l’implementazione di novità riguardanti proprio la revisione delle metodologie di calcolo per il rischio di mercato, operativo e di credito con l’obiettivo di aumentare i requisiti patrimoniali delle banche rivedendo i modelli standardizzati di calcolo.
Come novità spicca la richiesta nei confronti delle banche dell’Eurozona del rispetto di un nuovo parametro definito come “output floor” così definibile: il capitale regolamentare calcolato mediante la ponderazione al rischio di ciascuna attività della banca mediante i modelli interni non potrà essere inferiore alla soglia minima target del 72,5% del valore del capitale regolamentare che sarebbe stato calcolato mediante la ponderazione al rischio di ciascuna attività mediante i modelli standard rivisti dalla nuova normativa. Ciò è finalizzato a prevenire eventuali riduzioni di capitale regolamentare per un eccessivo o troppo personalizzato utilizzo di metodi interni di calcolo che potrebbero essere potenzialmente disallineati rispetto a nuovi possibili rischi incombenti.
Dal punto di vista della ponderazione al rischio di credito, le maggiori novità che hanno riguardato la modifica nel modello standard (CRR III) con maggior approccio risk sensitive riguarda le esposizioni verso imprese senza rating, le banche con forte esposizione verso le PMI e sui crediti immobiliari ad alto LTV commerciali. In sostanza, le banche hanno adottato/stanno adottando un approccio pragmatico precauzionale in un’ottica di quello che si può definire una definizione aggiornata di rischio applicando maggior prudenza per certuni clienti in determinati settori di mercato e con particolari profili di collateralizzazione.
Le applicazioni di Basilea IV sono effettive e graduali, con leggero delay rispetto alle origini delle discussioni a causa del periodo Covid-19, a partire dal 1° gennaio 2025 fino a 2029 ma ovviamente già nel biennio 2022-2024 gli effetti si sono visti con una preparazione per inizio recepimento.
In concomitanza delle prime discussioni sull’avanzamento di Basilea, viene in parallelo aggiornata anche la disciplina prudenziale del “Calendar Provisioning” sulla copertura minima delle esposizioni deteriorate che le banche devono detenere e sulla svalutazione dei crediti non performanti.
Mediante apposito “Addendum alle linee guida dei crediti deteriorati” sono state fornite indicazioni operative a partire dal 2018 in termini di accantonamenti sulle consistenze di Non performing (NPE), accantonamenti minimi necessari al fine di non andare ad impattare i coefficienti di vigilanza patrimoniali come il CET1 ratio.
Da tenere conto, inoltre, che a cavallo dell’inserimento di queste novità di vigilanza e il nostro periodo d’osservazione vi è stato anche il periodo pandemico, il quale ha innegabilmente innescato situazioni di possibili espansioni di livelli di NPE bancari con contestuali crisi di liquidità di famiglie e imprese.
Il calendar provisioning impone pertanto alle banche più oneri patrimoniali in termini di valutazione e monitoraggio delle attività creditizie che a loro volta ne impattano la gestione con una più adeguata profilatura sull’entità di controparte richiedente sia sulla natura delle garanzie offerte che sull’istanza effettiva.
Il fattore Basilea IV, l’evolversi del calendar provisioning in concomitanza con le nuove definizioni di default emanate dal legislatore ed infine considerata la fase di rialzo dei tassi BCE post Covid-19 hanno generato sia maggiori costi di raccolta sia maggiori vincoli di capitale ed insieme hanno causato quanto semmai amplificato l’effetto “net tightening” quale ristretta sul credito erogato verso i tre principali segmenti sopra citati.
Sarebbe potuto andare peggio: un cenno macroeconomico
Dovuta considerazione da fare è che il Qt (quantitative tightening), ossia la progressiva riduzione del portafoglio titoli BCE a sua volta strutturato dai tempi ante-covid con la speculare politica espansiva di Qe (quantitative easing), non ha generato effetti distorsivi sui mercati.
Infatti, a parità di offerta di titoli sul mercato, ovvero quelli non riacquistati dalla BCE, essendo la domanda di titoli obbligazionari minore a parità di offerta si sarebbe potuto genere un eccesso di offerta di bond corporate con un contestuale abbassamento dei prezzi dei titoli obbligazionari sul mercato con un possibile conseguente innalzamento dei rendimenti, e quest’ultimo avrebbe provocato effetti problematici per le tre segmentazioni sopra menzionate in termini di credit conditions sui tassi.
Ciò non è accaduto nei primi 3q del 2025: il mercato ha assorbito efficientemente gli effetti del Qt senza andare ad aggravare il peggioramento delle condizioni creditizie offerte e si segnala oltremodo che le banche al fine di diversificare gli impieghi e sfruttare la situazione dei tassi post-covid hanno investito in modo consistente in bond governativi. Pertanto, l’impatto sulle condizioni creditizie si è rilevato neutrale.
Conclusione
Il credito alle imprese risulta il segmento più debole se considerato l’incontro tra la domanda e l’offerta. In aggiunta delle considerazioni pregresse inerenti il credito rivolto alle imprese e ad esito dei dati osservati, vale la pena considerare che alla chiusura del primo semestre del 2025 è stato registrato un miglioramento considerevole rispetto ai trimestri precedenti per l’accesso, sia all’ingrosso che al dettaglio, al mercato monetario. Previsioni tenue ma positive non mancano in tal senso anche per il futuro, passando per il debt servicing ma soprattutto per il retail funding.
È il retail funding ossia il finanziamento al singolo soggetto che a questo punto diventa il vero protagonista. La vera domanda necessaria, tuttavia, dovrebbe essere: ma il retail funding, da parte di chi può o, meglio, dovrebbe essere operato?
Verrà trattato il mercato del credito la differenza tra il prestito bancario tradizionale e il private credit in tutte le sue sfumature.
“i contenuti sono riferibili unicamente all’autore ed esprimono la sua personale opinione al 18/11/2025, non costituiscono alcuna raccomandazione d’investimento e non impegnano le società e istituzioni di appartenenza”
*Senior Analyst – Debt Capital Markets
FONTI
https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.pr250128~8192658ff8.en.html?utm_source=chatgpt.com
https://www.ecb.europa.eu/stats/ecb_surveys/bank_lending_survey/html/ecb.blssurvey2025q1~dd155b616a.en.html?utm_source=chatgpt.com
https://www.banque-france.fr/en/press-release/july-2025-euro-area-bank-lending-survey?utm_source=chatgpt.com
https://www.ecb.europa.eu/press/pr/date/2025/html/ecb.pr251028~4288f66757.en.html
https://www.riskcompliance.it/news/basilea-iv-ecco-il-nuovo-framework-normativo-bancario/
https://www.dirittobancario.it/art/il-calendar-provisioning-la-gestione-delle-npe-anche-alla-luce-della-crisi/